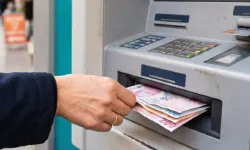
Enflasyonist ortamda artan nakit ihtiyacı ve yükselen harcama maliyetleri, finansal kuruluşları teknolojik altyapılarında değişime gitmeye zorladı. Özellikle kira ödemeleri, araç alım satım kaparoları veya yüksek montanlı harcamalar için banka şubesinde sıra beklemeden nakde ulaşmak isteyen vatandaşlar adına, cihazlardan yapılabilecek ücretsiz para çekme kotalarında yeni ay itibarıyla güncellemeye gidildi. Müşteri profiline, maaş anlaşmalarına ve hesap türüne göre farklılık gösteren bu tarifelerle birlikte, fiziksel kart kullanımını azaltan karekod (QR) teknolojisi de ekstra bakiye çıkarma avantajı sunan bir enstrümana dönüştü.
BANKALARIN GÜNCEL ATM PARA ÇEKME LİMİTLERİ NE KADAR OLDU?
Türkiye pazarında faaliyet gösteren kamu ve özel sermayeli mevduat bankaları, kendi risk yönetimi politikaları doğrultusunda gişe dışı nakit operasyonlarında 10 bin Türk Lirası ile 50 bin Türk Lirası arasında değişen bir ücretsiz işlem bandı uyguluyor. Ekim dönemi itibarıyla netleşen rakamlara bakıldığında, standart hesaplarda en yüksek kotanın Enpara tarafından sağlandığı görülüyor. İlgili kurum, kullanıcılarına fiziki kartla 50 bin TL, dijital kanal üzerinden okutulan karekod vasıtasıyla ilave 10 bin TL daha sunarak toplamda 60 bin TL'lik bir işlem hacmi yaratıyor.
Sektörün diğer büyük aktörlerinden İş Bankası ve VakıfBank, belirlenen tavanı 20 bin TL seviyesinde sabit tutma kararı alırken; Garanti BBVA ile Yapı Kredi cephesinde bu rakam 15 bin TL şeklinde uygulanıyor. QNB Finansbank, Akbank, DenizBank ve Halkbank müşterileri sahip oldukları kart portföyünün statüsüne göre makineden günlük 10 bin ila 15 bin TL bandında masrafsız nakit temin edebiliyor. Kamu bankası konumundaki Ziraat Bankası'nın standart hesaplar için uyguladığı üst sınır ise 10 bin TL olarak duyuruldu.
KOTAYI AŞANLARDAN İLAVE KOMİSYON KESİLECEK
Belirlenen standart tutarların üzerinde bir meblağa acil olarak ihtiyaç duyan tüketiciler, ilgili bankanın ATM'sinden para çekme sürecine devam edebiliyor. Fakat makine üzerinden talep edilen miktar günlük tanımlı kotayı geçtiği andan itibaren, hesaptan çekilen ekstra paranın büyüklüğüne göre değişen oranlarda bir hizmet bedeli devreye giriyor.
Masraf ödemek istemeyen veya kart limitini dolduran vatandaşlar için en fonksiyonel çözüm yolu ise akıllı telefonlara yüklenen mobil bankacılık uygulamalarından geçiyor. Mobil şubeye giriş yapılarak aktif edilen QR kod okutma sistemi, fiziki kartın yetersiz kaldığı anlarda kullanıcılara bankadan bankaya değişmekle beraber bağımsız ve ek bir limit alanı daha açıyor. Finans sektörü analistleri, piyasada dolaşımda olan nakit ihtiyacının enflasyonla doğru orantılı artması sebebiyle ilerleyen süreçte söz konusu günlük tavan rakamların yeniden yukarı yönlü revize edilebileceğinin altını çiziyor.