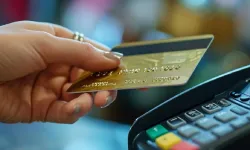


Cebimizdeki parayı fiziksel olarak taşımak yerine plastik kartlara yükleme alışkanlığı, modern ödeme sistemlerinin temelini oluşturuyor. Birçok tüketici borçlanma korkusuyla kredi kartı yerine doğrudan kendi bakiyesini harcamayı sağlayan banka kartlarını tercih ediyor. Tüketiciye mali disiplin sağladığı düşünülen bu popüler ödeme yöntemi, arka planda işleyen sistem farklılıkları nedeniyle kullanıcının tüm mevduatını bir anda güvencesiz bırakabiliyor.
BANKA KARTLARINDA GÜVENLİK ZAFİYETİ VE PARA İADE SÜRECİ
Kredi kartıyla yapılan bir harcamada bankanın parası kullanılırken, banka kartı slipinden geçen her kuruş doğrudan kişinin kendi hesabından çekiliyor. Kart bilgilerinin siber korsanlar tarafından kopyalanması veya fiziki çalınma durumlarında, saldırganlar doğrudan müşterinin maaşına ya da birikimine ulaşıyor. Kötü niyetli bir işlem tespit edildiğinde başlatılan hukuki inceleme süreci sonuçlanana kadar mağdur edilen tutar hesaba geri dönmüyor. Bu bekleme süresi, kullanıcının o ayki fatura veya kira ödemelerini yapamaması gibi zincirleme finansal krizlere zemin hazırlayabiliyor.
PROVİZYON İŞLEMLERİ NAKİT AKIŞINI KİLİTLİYOR
Tüketicilerin en çok sorun yaşadığı alanların başında ise teminat gerektiren hizmet alımları geliyor. Otel rezervasyonlarında ya da araç kiralama şirketlerinde talep edilen güvence bedelleri banka kartından çekildiğinde, hesaptaki mevcut paraya doğrudan bloke konuluyor. Hizmetin bitiminin ardından bu kısıtlamanın kaldırılması sanıldığı kadar hızlı gerçekleşmiyor. Bankaların kendi aralarındaki takaslaşma mekanizmaları yüzünden, bloke edilen nakdin yeniden kullanılabilir hale gelmesi günlerce sürebiliyor.
KREDİ NOTU ÜZERİNDE HİÇBİR ETKİSİ BULUNMUYOR
Mevduat kartlarına ağırlık verenlerin gözden kaçırdığı bir diğer kritik nokta ise finansal sicil inşası. Bankacılık sektöründe kredi notu, borçlanma ve bu borcu düzenli ödeme alışkanlıkları üzerinden hesaplanıyor. Sadece kendi parasını harcayan tüketicilerin kredi kayıt bürolarında herhangi bir pozitif veri geçmişi oluşmuyor; dolayısıyla ileride doğabilecek ev veya ihtiyaç kredisi taleplerinde düşük sicil puanıyla karşılaşma riski artıyor. Üstelik bu kart profili, mil puanı kazanımı, alışverişlerde taksit yapma veya çeşitli kampanya avantajları gibi standart finansal fırsatlardan da büyük ölçüde mahrum kalıyor.